
L’export italiano continua a crescere, ma dietro questa crescita sta cambiando la struttura stessa del Made in Italy.
È a partire dal 2012, con la sola eccezione del 2022, anno segnato dallo shock energetico, che l’Italia registra saldi commerciali positivi con l’estero: le esportazioni di beni superano cioè le importazioni. Nel corso di questi anni il nostro Paese ha guadagnato posizioni nel commercio internazionale, grazie anche alla forte diversificazione delle proprie esportazioni.
Nel 2025 l’Italia ha esportato beni per oltre 640 miliardi di euro, con una crescita del 3,3% rispetto al 2024, e quest’anno potrebbe arrivare intorno ai 670 miliardi. Anche il grado di apertura internazionale dell’economia è sensibilmente aumentato: rispetto ai livelli di poco superiori al 50% registrati all’inizio dello scorso decennio, oggi il rapporto tra interscambio di beni e servizi e PIL si attesta al 59,1%.
Sono risultati ancora più significativi se considerati alla luce di un contesto internazionale caratterizzato da tensioni geopolitiche, dazi, restrizioni al commercio e forte incertezza. Ma proprio la solidità di questi numeri rischia di nascondere una trasformazione più profonda. Non sta cambiando soltanto ciò che l’Italia vende nel mondo. Stanno cambiando anche le imprese che sostengono questa capacità di esportazione.
Il primo segnale viene dalla crescente concentrazione dell’export.
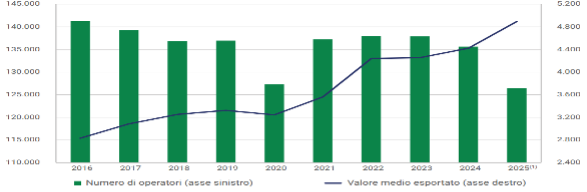
Nel 2025 il numero degli operatori all’esportazione si è ridotto di quasi il 7% rispetto all’anno precedente, una contrazione che riguarda soprattutto le microimprese, e che segnala la prosecuzione di un trend che dura da diversi anni.
Le imprese esportatrici sono oggi poco più di 126 mila, ma soltanto 82 mila hanno venduto all’estero continuativamente negli ultimi tre anni. A queste ultime si riconduce la quasi totalità delle esportazioni nazionali. Le restanti 44 mila aziende, generalmente di dimensioni più piccole, si affacciano invece sui mercati internazionali soltanto in maniera saltuaria. Di fatto gli operatori che esportano meno di 750 mila euro sono oltre il 70% di quelli complessivi, ma fanno solo il 2% delle nostre esportazioni.
Fonte: ICE
La distinzione rilevante non è dunque più soltanto tra imprese che esportano e imprese che non esportano. È sempre più quella tra chi riesce a fare dell’internazionalizzazione una componente strutturale della propria attività e chi mantiene con i mercati esteri un rapporto occasionale.
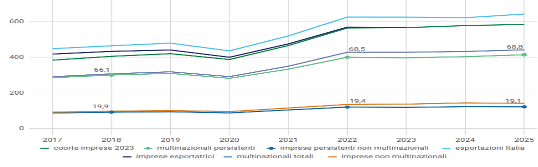
All’interno del primo gruppo emerge poi un ulteriore elemento di concentrazione. Le multinazionali rappresentano oltre il 20% delle imprese che esportano con continuità, ma generano il 65% dell’export italiano.
Una parte significativa di questa capacità produttiva ed esportativa fa inoltre capo a gruppi internazionali a controllo estero. Nel 2025 le loro esportazioni sono cresciute del 3%, contro l’1,7% registrato dalle multinazionali italiane.
Non si tratta di contrapporre capitale nazionale e capitale estero. Il dato suggerisce piuttosto che una parte crescente della presenza italiana sui mercati mondiali passa attraverso grandi gruppi, italiani e internazionali, che producono in Italia e dall’Italia servono i mercati globali.
A cambiare, però, non sono soltanto i protagonisti dell’export. Sta cambiando anche la sua composizione.
Quando si parla di Made in Italy il riferimento immediato va generalmente ai settori del “bello, al buono e al ben fatto”: moda, design, arredamento, agroalimentare. A questi si aggiunge una componente meno visibile al consumatore finale, ma storicamente decisiva per i conti con l’estero: la meccanica e l’automazione, che poi è la prima componente del nostro export. Da soli questi comparti registrano un saldo commerciale positivo superiore a 57 miliardi di euro, sufficiente a compensare il deficit energetico italiano, pari a circa 44 miliardi.
Eppure, il loro peso relativo sta cambiando. Nel 2015 il Made in Italy tradizionale, includendo anche l’automotive, rappresentava circa il 67% delle esportazioni italiane; oggi siamo intorno al 62%. Anche la meccanica ha progressivamente ridotto la propria incidenza sul totale.
Questo arretramento relativo non significa, tuttavia, che tutti i settori tradizionali stiano perdendo terreno. L’alimentare, ad esempio, ha guadagnato circa due punti percentuali. Ma il cambiamento più evidente arriva da un settore che appartiene meno alla rappresentazione tradizionale del Made in Italy: la farmaceutica.
Nel 2015 valeva meno del 5% delle esportazioni italiane; oggi sfiora l’11%. Ancora più significativo è il cambiamento del saldo commerciale: negativo dieci anni fa, nel 2025 registra un avanzo con l’estero di 11,3 miliardi di euro.
È nella farmaceutica che le due trasformazioni diventano particolarmente evidenti. La crescita di produzioni a maggiore contenuto tecnologico procede infatti insieme al rafforzamento del ruolo delle grandi imprese e delle multinazionali, comprese quelle a controllo estero.
La trasformazione del Made in Italy ha quindi almeno due dimensioni che si alimentano reciprocamente. Da una parte muta la composizione delle esportazioni, con il rafforzamento di produzioni diverse da quelle tradizionalmente associate all’immagine dell’Italia nel mondo. Dall’altra cambia la struttura delle imprese che esportano, con una capacità di presenza stabile sui mercati internazionali sempre più concentrata nei grandi operatori.
È a questo punto che torna centrale la questione dei territori. Il successo italiano sui mercati internazionali è stato a lungo raccontato attraverso le specializzazioni territoriali, i distretti industriali e il dinamismo delle piccole e medie imprese, capaci di raggiungere posizioni di leadership anche in nicchie di mercato altamente specializzate.
La crescente concentrazione dell’export non sembra tuttavia coincidere con un arretramento delle specializzazioni territoriali. Le rilevazioni di Intesa Sanpaolo mostrano infatti come i distretti industriali continuino a esprimere una forte capacità di presenza sui mercati internazionali: nel 2025 le loro esportazioni sono cresciute dello 0,9%, al netto di alcuni effetti straordinari, mentre l’avanzo commerciale si è mantenuto su livelli molto elevati, pari a oltre 97 miliardi di euro.
A cambiare sembra essere, piuttosto, la struttura stessa del modello distrettuale. Anche all’interno dei distretti aumenta infatti il peso delle imprese di maggiori dimensioni, nelle quali si concentra ormai circa il 60% del fatturato.
La trasformazione dell’export italiano non può essere letta, quindi, semplicemente come il passaggio da un modello fondato sui territori e sulle piccole imprese a uno dominato dalle grandi aziende. È dentro gli stessi sistemi produttivi territoriali che stanno trasformandosi gli equilibri tra dimensione d’impresa, capacità di internazionalizzazione e presenza sui mercati globali
Alla fine degli anni Novanta Giacomo Becattini, l’economista che più si è occupato dei distretti industriali, si interrogava proprio su come «lo sviluppo e il successo del Made in Italy si intrecciano col tessuto produttivo dei distretti industriali italiani».
Quasi trent’anni dopo, quella domanda non ha perso significato. È però cambiato il contesto nel quale va posta.
Il sistema dei distretti, delle specializzazioni territoriali e delle piccole e medie imprese continua a rappresentare una componente fondamentale della capacità competitiva italiana. Ma accanto a esso ha acquistato un peso crescente un sistema produttivo fatto di grandi imprese e multinazionali, italiane ed estere, fortemente integrate nelle catene globali del valore.
Più che domandarsi se un modello stia sostituendo l’altro, diventa allora necessario capire quali relazioni possano stabilirsi tra i due.
La presenza di grandi gruppi internazionali può rafforzare il sistema produttivo italiano nella misura in cui riesce ad attivare filiere, fornitori, competenze e investimenti nei territori in cui opera. Da questo punto di vista, la capacità di attrarre investimenti dall’estero non può essere misurata soltanto dal capitale che entra nel Paese o dall’export direttamente generato dalle multinazionali. Conta anche la capacità di questi investimenti di produrre effetti sul tessuto imprenditoriale circostante.
La stessa trasformazione pone però una questione speculare per le piccole e medie imprese. La crescente concentrazione dell’export mostra quanto sia difficile, soprattutto per le imprese più piccole, trasformare una presenza occasionale sui mercati esteri in una strategia stabile di internazionalizzazione.
Il problema, quindi, non è semplicemente aumentare il numero delle imprese esportatrici. È creare le condizioni affinché una platea più ampia di PMI, specialmente nel Mezzogiorno, possa entrare stabilmente nelle filiere internazionali, agganciandosi anche alle reti produttive organizzate intorno alle imprese di maggiori dimensioni.
È probabilmente in questa relazione che si gioca una parte importante del futuro del Made in Italy.
La crescita delle esportazioni mostra che l’Italia continua ad avere una forte capacità di competere sui mercati mondiali. Ma sotto la superficie dei risultati aggregati il sistema sta assumendo caratteristiche nuove: l’export è più concentrato, cresce il peso di alcune produzioni ad alta intensità tecnologica e diventano più rilevanti le grandi imprese e le multinazionali.
La questione non è dunque se il Made in Italy dei distretti e delle piccole imprese appartenga al passato. È capire quale posto possa occupare all’interno di questa nuova configurazione e, soprattutto, se la crescita dei nuovi protagonisti dell’export possa generare opportunità anche per le imprese e i territori che hanno storicamente costituito la forza del modello italiano.
La domanda di Becattini può così essere aggiornata. Oggi non basta più chiedersi quale rapporto esista tra Made in Italy e distretti industriali. Occorre capire come specializzazioni territoriali, piccole e medie imprese, grandi gruppi italiani e multinazionali estere possano integrarsi in un sistema capace di trasformare il successo dell’export in una crescita più diffusa del sistema produttivo italiano.